Reforma Tributária: Produtor Rural Precisa Repensar Compras e Fornecedores em 2027

Reforma Tributária: Produtor Rural Precisa Repensar Compras e Fornecedores em 2027
A partir de 2027, o produtor rural brasileiro enfrentará mudanças significativas na forma como lida com impostos sobre o consumo. A implementação da Contribuição sobre Bens e Serviços (CBS) e o fim do PIS e da Cofins marcam o início de uma nova era, que culminará, até 2033, com a substituição gradual do ICMS e do ISS pelo Imposto sobre Bens e Serviços (IBS).
Essa transição, detalhada pela Lei Complementar nº 214/2025, vai muito além da simples troca de nomes. A lógica de apropriação de créditos tributários no novo sistema exigirá que o produtor rural avalie suas compras de forma mais estratégica, considerando o custo efetivo após a dedução dos impostos, e não apenas o preço estampado na nota fiscal.
Conforme apurado, a adaptação a essas novas regras é crucial para a saúde financeira das propriedades rurais. Produtores, contadores e fornecedores terão que se ajustar a procedimentos e sistemas que priorizam a clareza e a eficiência fiscal, garantindo que o agronegócio continue competitivo.
O Preço na Nota Fiscal Pode Não Ser o Custo Final
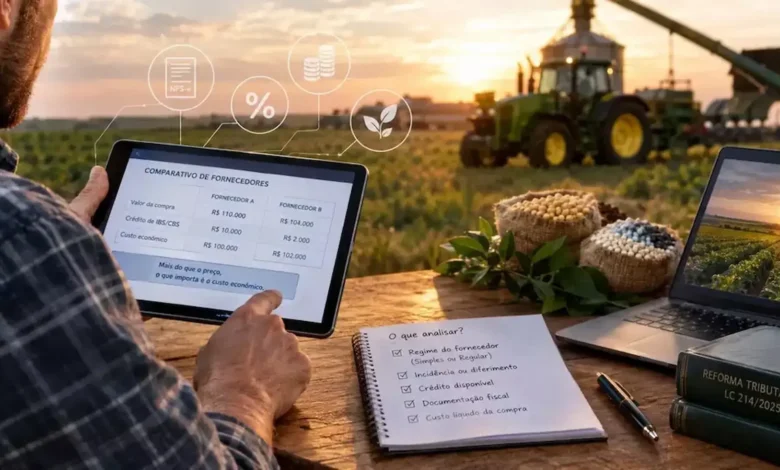
A reforma tributária introduz uma dinâmica onde o preço de um insumo ou serviço pode não ser o fator determinante na decisão de compra. Uma mercadoria com um valor nominal mais alto pode, na prática, se tornar mais vantajosa se permitir a apropriação de maiores créditos tributários. Essa nova lógica exige uma análise aprofundada do custo efetivo total.
Por exemplo, um fornecedor pode apresentar um produto por R$ 110 mil, possibilitando um crédito de R$ 10 mil, resultando em um custo efetivo de R$ 100 mil. Outro, com preço de R$ 104 mil e crédito de apenas R$ 2 mil, teria um custo efetivo de R$ 102 mil. A escolha mais econômica, neste caso, seria a primeira proposta, apesar do preço inicial maior.
É fundamental entender que a obtenção e o aproveitamento desses créditos não são automáticos. O agronegócio terá regras específicas, com diversos insumos e operações sujeitas a tratamentos diferenciados, como o diferimento, que desloca o momento do recolhimento do imposto. Isso impacta diretamente a forma como o crédito será calculado e utilizado.
Insumos Agropecuários Terão Tratamento Tributário Reduzido
A Lei Complementar nº 214/2025 prevê uma redução de 60% nas alíquotas do IBS e da CBS para insumos agropecuários e aquícolas específicos, conforme listados no Anexo IX. Essa lista inclui itens essenciais como fertilizantes, biofertilizantes, corretivos de solo, remineralizadores, substratos e determinados bioinsumos, desde que devidamente classificados e registrados.
No entanto, essa redução não se aplica genericamente a todos os produtos vendidos ao produtor. A legislação é clara ao vincular o benefício às mercadorias que se enquadram nas classificações previstas e, quando necessário, ao seu registro como insumo agropecuário ou aquícola. O produtor deve estar atento à documentação fiscal para garantir o acesso a essas reduções.
Além disso, algumas operações com esses insumos estarão sujeitas ao diferimento do IBS e da CBS. Isso significa que o pagamento do imposto será postergado para uma etapa posterior da cadeia produtiva, alterando a forma de calcular o crédito tributário e o custo da aquisição.
O Regime Tributário do Fornecedor Ganha Relevância
A escolha de fornecedores também se tornará mais complexa. O enquadramento tributário de quem vende o produto ou serviço terá um impacto direto na carga tributária final para o produtor. As regras do Simples Nacional, por exemplo, estão sendo adaptadas para incorporar o IBS e a CBS, com mudanças aprovadas em agosto de 2026 pelo Comitê Gestor do Simples Nacional.
Para produtores e compradores sob o regime regular, a diferença entre fornecedores enquadrados em regimes tributários distintos pode gerar efeitos financeiros variados. Portanto, a área de compras precisará ir além da negociação de descontos comerciais. Será essencial analisar o regime tributário do fornecedor, a tributação específica do produto, a existência de diferimento e o crédito tributário efetivamente aproveitável.
Produtor Rural Pessoa Física Terá Novas Obrigações
A reforma tributária também trará novas exigências para produtores rurais pessoas físicas em determinadas situações. A obrigatoriedade de inscrição no CNPJ e a emissão de documentos fiscais previstos na regulamentação da CBS foram prorrogadas para 1º de janeiro de 2027. Até 31 de dezembro de 2026, os mecanismos atuais de identificação fiscal permanecerão em vigor.
Essa prorrogação oferece um tempo adicional para que produtores, contadores e fornecedores adaptem seus sistemas e procedimentos. Contudo, sinaliza também a crescente importância da organização fiscal na gestão das propriedades rurais. A preparação antecipada é a chave para evitar transtornos e garantir a conformidade.
Como o Produtor Rural Deve se Preparar para 2027
A preparação para as mudanças da reforma tributária deve começar imediatamente. Uma etapa crucial é a revisão detalhada do cadastro de produtos e fornecedores. Cada item essencial para a atividade rural precisa ser analisado sob a ótica de sua classificação fiscal e do tratamento tributário previsto no novo sistema.
É igualmente importante acompanhar as evoluções nos documentos fiscais eletrônicos. A falta de documentação adequada pode comprometer o aproveitamento de tratamentos tributários específicos e a apropriação de créditos. Uma compra sem a correta documentação fiscal pode gerar perdas financeiras significativas.
Por fim, o produtor rural deve abandonar a prática de basear suas decisões de compra unicamente no preço bruto. Na aquisição de insumos como fertilizantes, por exemplo, a análise completa deve incluir preço, condições de pagamento, frete, qualidade, prazo de entrega, regime tributário do fornecedor, a tributação aplicável ao produto e o crédito tributário que poderá ser aproveitado. A mesma abordagem integrada é necessária para a compra de máquinas, serviços e outros custos da produção.