
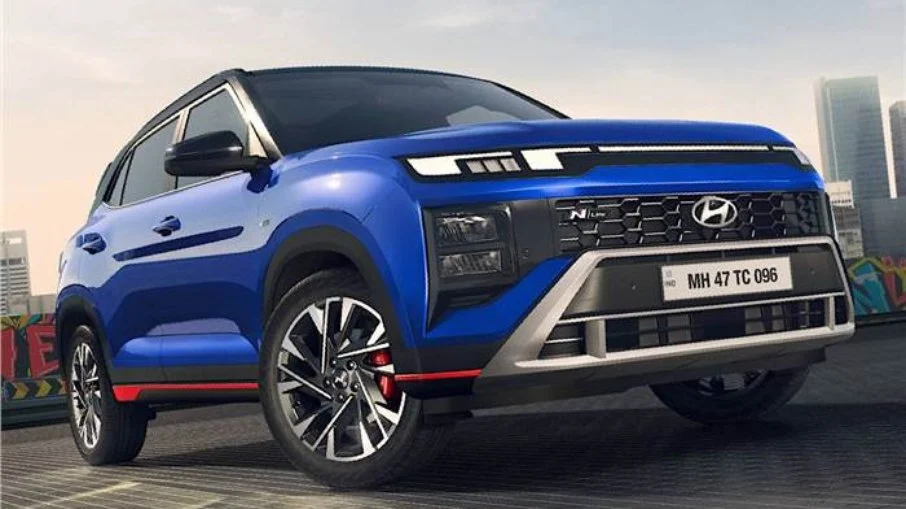
O novo plano de financiamento do Hyundai Creta está chamando atenção em todo o Brasil ao prometer R$ 58 mil de crédito com taxa zero — uma combinação que, à primeira vista, parece irresistível. Mas por trás da oferta agressiva, existem detalhes que podem pesar (e muito) no bolso do consumidor.
A Hyundai lançou uma nova modalidade de financiamento para o Creta que promete R$ 58 mil com taxa de juros zero. Essa oferta busca atrair um público maior e se destacar em um mercado competitivo, especialmente contra rivais como o Honda HR-V.
Contudo, a estratégia de “taxa zero” nem sempre é tão vantajosa quanto parece. É fundamental que os consumidores fiquem atentos aos detalhes, pois a entrada exigida é alta e o Custo Efetivo Total (CET) pode apresentar valores surpreendentes, mesmo sem juros explícitos.
A oferta, divulgada pela própria montadora, visa facilitar a aquisição do SUV compacto, mas é crucial analisar se o benefício se alinha ao seu planejamento financeiro. Conforme informações divulgadas, a estratégia da Hyundai é oferecer um valor financiado menor, com juros zerados, para atrair compradores.
Entrada alta é o principal obstáculo para o financiamento Creta
A principal característica que exige atenção no financiamento do Hyundai Creta é a exigência de uma entrada elevada. Para ter acesso à condição de taxa zero sobre os R$ 58 mil, o consumidor precisa desembolsar um valor que ultrapassa os 60% do preço total do veículo. Isso significa que, apesar da promessa de juros zero, o acesso ao crédito não é tão simples quanto pode parecer inicialmente.
Custo Efetivo Total: a verdadeira conta do financiamento
Embora a taxa de juros anunciada seja 0%, o Custo Efetivo Total (CET) é o indicador que realmente mostra quanto o consumidor pagará pelo financiamento. Este custo pode incluir diversas taxas administrativas, seguros obrigatórios e outros encargos. Em algumas simulações, o valor total pago pelo Creta pode ultrapassar os R$ 164 mil, evidenciando que o “benefício” está concentrado apenas no valor financiado, e não no custo total do veículo.
Prazo reduzido e parcelas elevadas: a pressão no orçamento
Outro ponto de atenção é o prazo de pagamento, que geralmente é reduzido em ofertas de taxa zero. Isso resulta em parcelas mais altas, que podem superar os R$ 2 mil mensais. Essa dinâmica força o cliente a quitar o financiamento rapidamente, mas impõe uma pressão maior no orçamento familiar, exigindo um planejamento financeiro rigoroso para arcar com os pagamentos.
Estratégia para competir no mercado de SUVs compactos
A oferta agressiva de financiamento do Hyundai Creta também é uma clara estratégia para pressionar concorrentes diretos, como o Honda HR-V. Ao reduzir os juros e facilitar parte do crédito, o Creta se posiciona como uma alternativa mais atraente e “acessível” dentro do segmento de SUVs compactos, mesmo que essa acessibilidade dependa de uma entrada substancial.
Vale a pena o financiamento do Creta?
A decisão de aderir a este financiamento depende crucialmente do perfil financeiro de cada comprador. Se você possui um valor considerável para dar de entrada e busca um carro com potencial de revenda e custos de manutenção controlados, a oferta pode ser interessante. No entanto, se a exigência de uma entrada alta comprometerá suas reservas financeiras ou se você prefere parcelas menores e prazos mais longos, esta modalidade pode não ser a ideal.




